 oky-pratista
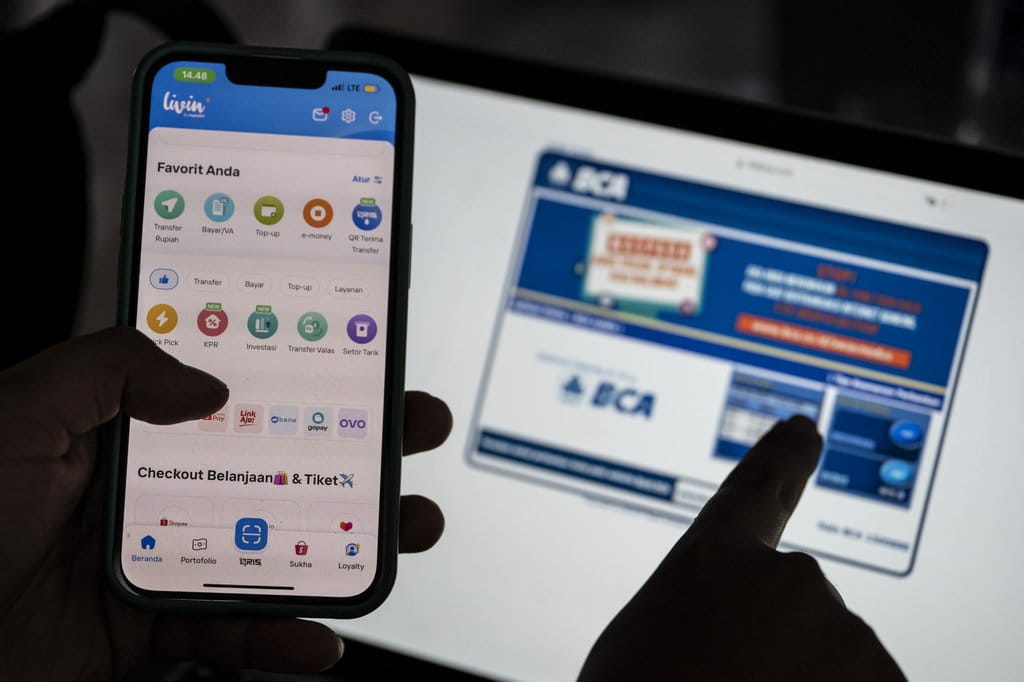
PT Bank Central Asia Tbk (BCA) menyatakan kesiapan untuk menyalurkan kredit sesuai dengan target pertumbuhan yang telah ditetapkan, yakni di kisaran 8 hingga 10 persen. Optimisme ini disampaikan perseroan di tengah kondisi likuiditas yang dinilai sangat memadai, didukung oleh struktur dana pihak ketiga yang kuat.
Berdasarkan data yang dihimpun, rasio dana murah atau Current Account Savings Account (CASA) BCA berada pada level 84,3 persen per posisi Juni. Angka tersebut menunjukkan komposisi dana pihak ketiga yang didominasi oleh rekening giro dan tabungan, sehingga memberikan ruang bagi perseroan untuk menyalurkan kredit dengan biaya dana yang efisien.
Fondasi Likuiditas yang Kokoh
Rasio CASA yang mencapai 84,3 persen menjadi salah satu indikator utama kekuatan likuiditas perbankan. Semakin tinggi rasio ini, semakin besar porsi dana murah yang dimiliki bank, yang pada akhirnya menekan biaya bunga dan meningkatkan efisiensi margin. Data menunjukkan bahwa BCA secara konsisten mempertahankan rasio CASA di atas 80 persen, jauh melampaui rata-rata industri perbankan nasional.
Kondisi ini memberikan keleluasaan bagi perseroan untuk menyalurkan kredit tanpa harus menaikkan suku bunga simpanan secara agresif. Dengan kata lain, target pertumbuhan kredit 8 hingga 10 persen dinilai bukan sekadar proyeksi, melainkan sesuatu yang memiliki landasan struktural yang jelas.
Proyeksi Pertumbuhan Kredit
Manajemen BCA menyampaikan bahwa target pertumbuhan kredit tersebut mencerminkan keyakinan terhadap permintaan pembiayaan dari sektor korporasi maupun ritel. Berdasarkan verifikasi terhadap pernyataan resmi perseroan, segmen kredit konsumer, usaha mikro, kecil, dan menengah (UMKM), serta kredit korporasi akan menjadi motor utama pertumbuhan.
Faktanya adalah, pertumbuhan kredit perbankan nasional secara umum masih berada dalam fase pemulihan. Namun, BCA memiliki bantalan permodalan dan likuiditas yang memadai untuk mengejar target di atas rata-rata industri. Sumber resmi perseroan menegaskan bahwa strategi penyaluran kredit tetap mengedepankan prinsip kehati-hatian, dengan memperhatikan kualitas aset dan manajemen risiko.
Kualitas Aset dan Manajemen Risiko
Dalam konteks penyaluran kredit, rasio kredit bermasalah atau non-performing loan (NPL) menjadi indikator penting yang terus dipantau. Data menunjukkan bahwa tingkat NPL BCA terjaga pada level yang rendah, sehingga memberikan ruang untuk ekspansi kredit tanpa mengorbankan kualitas aset.
Berdasarkan verifikasi terhadap laporan keuangan perseroan, pencadangan yang memadai turut memperkuat posisi BCA dalam menghadapi potensi risiko di tengah ketidakpastian ekonomi global. Dengan demikian, klaim bahwa perseroan siap menyalurkan kredit sesuai target memiliki dasar yang dapat diverifikasi.
Kesimpulan
Berdasarkan verifikasi terhadap data dan pernyataan resmi, klaim bahwa BCA siap menyalurkan kredit sesuai target 8 hingga 10 persen adalah akurat. Rasio CASA sebesar 84,3 persen per posisi Juni menjadi bukti kuatnya fondasi likuiditas yang mendukung rencana ekspansi tersebut. Meski demikian, realisasi target tetap bergantung pada dinamika permintaan kredit dan kondisi makroekonomi ke depan.




Comments (0)