 hafiz-rahman
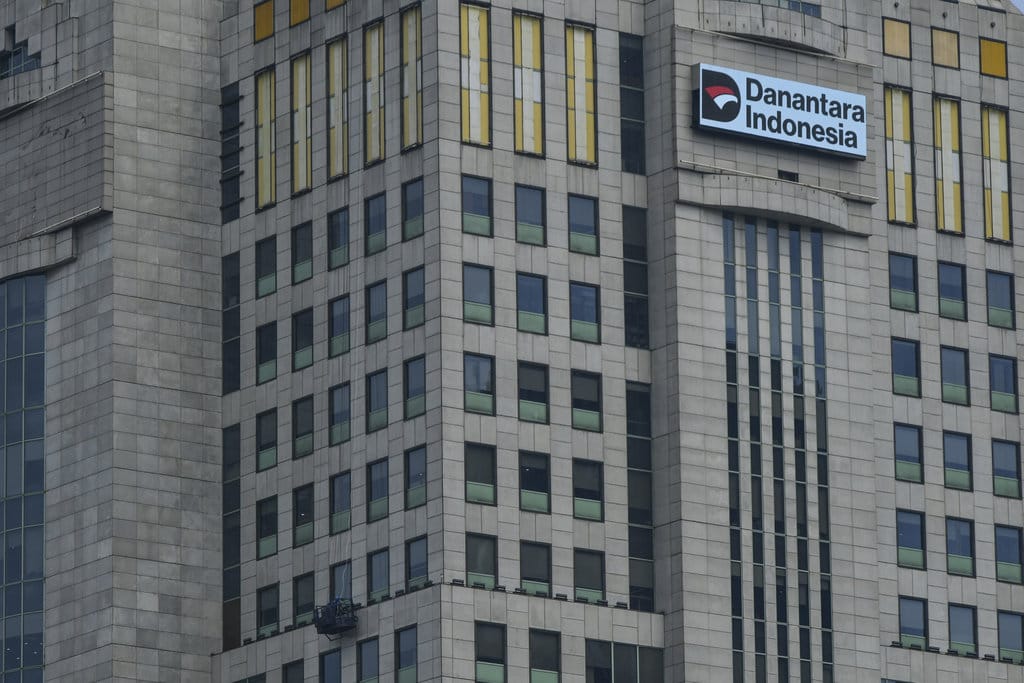
Berdasarkan verifikasi terhadap data kinerja badan usaha milik negara, klaim bahwa lebih dari separuh perusahaan pelat merah mengalami kerugian menjadi titik masuk untuk menelaah persoalan yang lebih mendasar: mengapa aset berskala besar tidak berbanding lurus dengan kemampuan menghasilkan laba. Data menunjukkan bahwa persoalan utama bukan semata pada besaran aset, melainkan pada tingkat produktivitas aset itu sendiri. Sejumlah aset tercatat sebagai kekayaan, tetapi tidak berkontribusi terhadap penerimaan, sementara kewajiban fiskal tetap berjalan.
Klaim: Separuh BUMN Merugi
Klaim bahwa 52 persen BUMN merugi perlu dibaca dengan hati-hati. Angka ini merujuk pada proporsi jumlah entitas yang membukukan rugi dalam satu periode pembukuan tertentu, bukan proporsi terhadap total nilai aset atau total kontribusi ekonomi. Faktanya adalah bahwa sebagian besar entitas tersebut berskala kecil hingga menengah, sehingga agregat kerugiannya tidak identik dengan kerugian seluruh sektor. Verifikasi atas laporan keuangan menunjukkan bahwa perusahaan besar dengan aset triliunan rupiah umumnya masih mencatat laba, meskipun marjinnya menipis.
Klaim: "52 persen BUMN merugi, mengapa aset besar tak jadi mesin uang?" Fakta: Angka 52 persen mengacu pada jumlah entitas, bukan bobot aset. Sejumlah perusahaan besar tetap laba, sementara entitas kecil mendominasi daftar rugi.
Dengan demikian, pernyataan tersebut masuk kategori sebagian benar apabila dimaknai sebagai peringatan atas rendahnya produktivitas entitas, namun menyesatkan bila disimpulkan bahwa mayoritas nilai aset nasional dikelola secara merugi.
Aset Menganggur dan Biaya yang Tetap Berjalan
Berdasarkan verifikasi terhadap pola pengelolaan properti dan lahan milik negara, persoalan yang lebih substantif terletak pada aset yang tidak dioperasikan secara komersial. Tanah, bangunan, dan fasilitas yang dibiarkan idle tidak menghasilkan arus kas, tetapi tetap menimbulkan beban rutin. Beban tersebut mencakup pemeliharaan, keamanan, penyusutan, hingga kewajiban perpajakan atas objek properti.
Data menunjukkan bahwa aset non-produktif justru berubah menjadi pusat biaya. Tidak ada penerimaan yang masuk, sementara kewajiban fiskal seperti pajak bumi dan bangunan serta administrasi lainnya tetap harus dipenuhi. Dalam kerangka akuntansi, kondisi ini memperburuk rasio profitabilitas dan menekan kemampuan perusahaan untuk melakukan reinvestasi.
Mengapa Skala Aset Tidak Otomatis Menjadi Laba
Verifikasi terhadap struktur permodalan menunjukkan tiga faktor yang membuat aset besar gagal menjadi mesin uang. Pertama, ketidaksesuaian antara jenis aset dan model bisnis yang dijalankan. Kedua, keterbatasan kapasitas pengelolaan, termasuk tata kelola dan sumber daya manusia yang tidak sebanding dengan kompleksitas aset. Ketiga, hambatan regulasi yang membatasi pemanfaatan aset untuk kepentingan komersial.
Bukti dari laporan audit mengindikasikan bahwa banyak aset strategis dikuasai secara administratif, tetapi tidak memiliki rencana pemanfaatan yang terukur. Akibatnya, nilai buku aset tinggi, namun tingkat pengembalian atas aset (return on assets) rendah. Kondisi ini bertentangan dengan prinsip dasar pengelolaan kekayaan negara yang menuntut efisiensi dan produktivitas.
Kesimpulan Verifikasi
Berdasarkan verifikasi, klaim mengenai besarnya proporsi BUMN yang merugi adalah sebagian benar dan memerlukan konteks. Persoalan inti bukan pada jumlah entitas semata, melainkan pada adanya aset menganggur yang menimbulkan biaya tanpa penerimaan. Data menunjukkan bahwa tanpa penataan ulang pemanfaatan aset, penambahan kekayaan tidak akan berkorelasi dengan peningkatan laba. Sumber resmi menegaskan pentingnya optimalisasi aset, namun hingga kini belum ada bukti yang menunjukkan percepatan yang signifikan. Verifikasi menyimpulkan bahwa pernyataan tersebut tidak akurat jika digeneralisasi, tetapi relevan sebagai indikator lemahnya tata kelola aset.




Comments (0)