 sinta-pradana
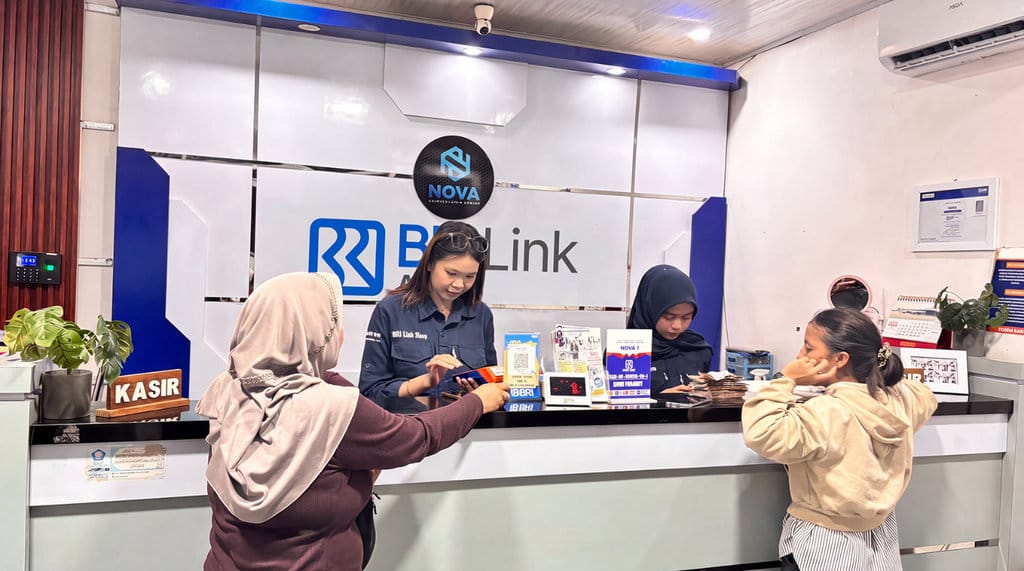
Keberadaan agen layanan keuangan berbasis komunitas di Tanjung Enim, Kabupaten Muara Enim, Sumatera Selatan, menjadi salah satu simpul penting dalam upaya memperluas akses perbankan bagi masyarakat di daerah. Agen yang beroperasi dengan skema kemitraan ini disebut melayani ratusan transaksi setiap hari, mencakup berbagai kebutuhan mulai dari penarikan tunai hingga pembayaran tagihan rutin rumah tangga.
Fenomena ini menarik untuk ditelaah karena menyentuh persoalan mendasar dalam inklusi keuangan di wilayah non-perkotaan. Selama bertahun-tahun, keterbatasan jaringan kantor cabang bank menjadi kendala utama bagi warga di kabupaten dengan luas wilayah yang cukup besar tersebut. Kehadiran agen semacam ini menjadi jembatan antara kebutuhan transaksi harian warga dan keterbatasan infrastruktur perbankan formal.
Berdasarkan informasi yang dihimpun, agen tersebut tidak hanya melayani penarikan uang tunai, tetapi juga menerima setoran, memfasilitasi pembayaran listrik, serta berbagai transaksi lain yang biasanya memerlukan kunjungan ke kantor bank. Klaim mengenai volume ratusan transaksi per hari ini perlu dipahami dalam konteks kebutuhan harian warga sekitar yang selama ini harus menempuh jarak cukup jauh untuk mengakses layanan serupa.
Layanan yang Ditawarkan dan Pola Transaksi
Data yang tersedia menunjukkan bahwa jenis transaksi yang paling banyak dimanfaatkan warga mencakup penarikan tunai dan pembayaran tagihan bulanan. Kedua kategori ini merupakan kebutuhan yang paling sering muncul dalam rumah tangga, terutama di wilayah dengan aktivitas ekonomi yang didominasi sektor pertambangan dan perdagangan skala kecil.
Selain itu, agen juga melayani setoran ke rekening, yang memungkinkan warga menabung tanpa harus bepergian ke kota. Pola ini konsisten dengan temuan sejumlah studi mengenai perilaku keuangan masyarakat pinggiran, di mana kedekatan lokasi menjadi faktor penentu apakah seseorang akan menabung secara rutin atau tidak. Semakin dekat titik layanan, semakin tinggi kecenderungan warga untuk melakukan transaksi perbankan secara teratur.
Menarik dicatat, agen semacam ini juga sering dimanfaatkan untuk pembayaran cicilan, transfer antarrekening, dan pembelian pulsa. Keberagaman jenis layanan ini memperlihatkan bahwa peran agen telah bergeser dari sekadar perpanjangan tangan bank menjadi semacam pusat layanan keuangan serbaguna bagi komunitas di sekitarnya.
Dampak bagi Aksesibilitas Warga
Salah satu dampak yang paling terasa adalah penghematan waktu dan biaya transportasi. Sebelum ada agen, warga harus menempuh perjalanan ke pusat kota atau kantor cabang terdekat untuk melakukan transaksi yang sama. Biaya perjalanan dan waktu tempuh tersebut dalam banyak kasus lebih besar daripada nilai transaksi itu sendiri, terutama untuk nominal kecil.
Kondisi ini sejalan dengan kerangka inklusi keuangan yang menekankan pentingnya titik akses yang murah dan terjangkau. Kehadiran agen di lingkungan permukiman mengurangi hambatan struktural yang selama ini membuat sebagian warga enggan berinteraksi dengan lembaga keuangan formal. Dengan demikian, agen berpotensi memperluas basis nasabah dan mendorong penggunaan produk keuangan yang lebih beragam.
Meski demikian, perlu dicatat bahwa keberadaan agen tidak secara otomatis menyelesaikan seluruh persoalan literasi keuangan. Warga tetap memerlukan pemahaman yang memadai mengenai risiko, biaya, dan hak-hak mereka sebagai konsumen jasa keuangan. Tanpa itu, perluasan akses bisa berjalan tanpa diiringi peningkatan kualitas pengambilan keputusan finansial.
Tantangan dan Catatan Verifikasi
Klaim mengenai ratusan transaksi harian tidak dapat sepenuhnya diverifikasi tanpa akses ke data transaksi internal agen maupun pihak penyelenggara. Angka tersebut bersifat estimasi operasional dan bervariasi bergantung pada hari, musim, dan kondisi ekonomi setempat. Karena itu, angka tersebut sebaiknya dibaca sebagai indikasi tingginya pemanfaatan layanan, bukan sebagai data statistik resmi.
Tantangan lain yang kerap mengemuka dalam model agen keuangan adalah menjaga kepatuhan terhadap aturan anti pencucian uang, perlindungan data nasabah, dan pengelolaan uang tunai dalam jumlah memadai. Agen dituntut memiliki pencatatan yang rapi dan pemahaman prosedur yang benar agar tidak menimbulkan risiko bagi warga maupun penyelenggara.
Dari sisi keberlanjutan, kelangsungan layanan ini bergantung pada keseimbangan antara volume transaksi dan margin keuntungan yang diperoleh agen. Bila volume menurun atau biaya operasional meningkat, insentif untuk terus melayani komunitas bisa berkurang. Karena itu, pemantauan berkala terhadap kinerja agen menjadi penting agar layanan tidak sekadar hadir sesaat, tetapi bertahan dalam jangka panjang.
Secara keseluruhan, keberadaan agen layanan keuangan di Tanjung Enim menggambarkan bagaimana kebutuhan praktis warga dapat dijawab melalui model intermediasi yang sederhana. Selama dijalankan dengan tata kelola yang baik, peran semacam ini berpotensi memperkuat inklusi keuangan di daerah yang masih menghadapi keterbatasan infrastruktur perbankan. Namun, verifikasi lapangan yang lebih ketat tetap diperlukan untuk memastikan klaim mengenai volume transaksi dan dampaknya selaras dengan kondisi sebenarnya di masyarakat.




Comments (0)